Domain rechnungslegungsvorschriften.de kaufen?
Wir ziehen mit dem Projekt
rechnungslegungsvorschriften.de um.
Sind Sie am Kauf der Domain
rechnungslegungsvorschriften.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungslegungsvorschriften.de kaufen?
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Wann muss die Bilanz fertig sein?
Die Bilanz muss in der Regel innerhalb von drei Monaten nach Ende des Geschäftsjahres fertiggestellt sein. Dies ist gesetzlich vorgeschrieben, um die finanzielle Lage eines Unternehmens transparent darzustellen. Eine pünktliche Fertigstellung der Bilanz ist wichtig, um den Jahresabschluss fristgerecht beim Finanzamt einzureichen und mögliche Sanktionen zu vermeiden. Zudem dient die Bilanz als Grundlage für wichtige unternehmerische Entscheidungen und für die Kommunikation mit Investoren, Gläubigern und anderen Stakeholdern. Daher ist es ratsam, die Bilanz zeitnah und sorgfältig zu erstellen. **
Ähnliche Suchbegriffe für Fertig
Top-Angebote
Produkte zum Begriff Fertig:
-
Bastelblock "Schnippeln – Kleben – Fertig! Papierflieger"Schnippeln – Kleben – Fertig! Papierflieger. Begeben Sie sich auf eine abenteuerliche Reise durch die Lüfte mit den rasend schnellen Papierfliegern. Die bunt bedruckten Bastelbögen lassen sich einfach ausschneiden, nach Anleitung falten und kleben und schon können Sie Ihren super coolen Papierflieger abheben lassen. Mit Spielanregungen und bunten Bastelbögen für noch mehr Flugspaß! Inhalt: Anleitung für 8 verschiedene Papierflieger, 40 bunte Motivbögen. Geeignet für Bastelfreunde ab 4 Jahren. Bastelblock mit 26 Blättern. Größe: 21 x 29,5 cm.Verlag: Helmut Lingen Verlag, Autorin: Andrea Küssner-Neubert7,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
MEM Fix-Fertig-Fugenmörtel 12,5kgMEM Fix-Fertig-Fugenmörtel 12,5kg MEM FIX-FERTIG-FUGENMÖRTEL ist ideal zur Verfugung von Natursteinpflaster und -platten, Betonsteinprodukten und Klinkerpflaster – und zwar in Eingangsbereichen und Innenhöfen, auf Terrassen und Gartenwegen. MEM FIX-FERTIG-FUGENMÖRTEL ist auch für eine gelegentliche PKW-Belastung geeignet und Kehrsaugmaschinen- und abriebfest. MEM FIX-FERTIG-FUGENMÖRTEL gewährleistet eine optimale Wasserdurchlässigkeit und ist ohne Anmischvorgang gebrauchsfertig. Nach der Verfugung mit MEM FIX-FERTIG-FUGENMÖRTEL kann sich ein leichter Glanzfilm bzw. eine Verfleckung zeigen, diese(r) verschwindet durch Bewitterung und mechanische Belastung. Bei sachgerechter Verarbeitung wird dieser Effekt deutlich minimiert. Es empfiehlt sich deshalb eine Probefläche anzulegen! MEM FIX-FERTIG-FUGENMÖRTEL ist umweltverträglich, frost- und witterungsbeständig.WirkungsweiseDie Verarbeitungszeit beträgt ca. 30 Min. bei + 20 °C. Der geöffnete Beutel muss sofort verarbeitet werden. Nach dem Öffnen beginnt der Aushärtungsprozess!Hinweis: Sie können MEM FIX-FERTIG-FUGENMÖRTEL nach dem Öffnen für max. 4 Wochen haltbar machen. Geben Sie das nicht benötigte Material direkt nach dem Öffnen in den Eimer und füllen Sie ihn so lange mit Wasser auf, bis das Wasser ca. 5 - 10 cm über dem Material steht.Untergrund und Verarbeitung Der Aufbau der zu verfugenden Flächen muss der späteren tatsächlichen Belastung entsprechen. Informieren Sie sich in den einschlägigen Regelwerken zur Verlegung von Pflaster- und Plattenbelägen sowie in den Verarbeitungshinweisen der Steinhersteller. Steinoberfläche gründlich reinigen. Der Untergrund muss stark wasserdurchlässig sein (geeignet sind z. B. Schotter, Kiesbett, Splitt, Sand). Befahrene Flächen sollten einen starren Aufbau gemäß RStO aufweisen. Die zu behandelnde Fläche vornässen. Vakuum-Beutel aufschneiden und MEM FIX-FERTIG-FUGENMÖRTEL auf die zu verfugende Fläche ausschütten. Anschließend mit einem harten Besen oder Gummi-Besen intensiv in die Fugen einarbeiten und verdichten. Fugenbreite: mindestens 5 mm. Fugentiefe: mindestens 30 mm. Bei Sanierungsflächen die Fugentiefe von 30 mm durch Ausblasen oder Ausspülen sicherstellen. Bei PKW-Belastung sollten die Steine in ein wasserdurchlässiges Mörtelbett verlegt werden und die Fugentiefe mindestens 2/3 der Steinhöhe betragen, dabei jedoch 30 mm nicht unterschreiten. Mörtelreste sofort mit einem weichen bis mittelhartem Besen diagonal zum Fugenverlauf von der Steinoberfläche entfernen. Die abgekehrten Mörtelreste nicht mehr verwenden! Nach 24 Stunden begehbar und nach 7 Tagen voll belastbar (bei ca. + 20 °C und 65 % rel. Luftfeuchtigkeit).Hinwweise Bei dem enthaltenden Sand handelt es sich um ein Naturprodukt. Daher kann es bei der Verwendung unterschiedlicher Chargen zu Farbabweichungen kommen. Sollte ein hydraulischer (zementgebundener), wasserdurchlässiger Bettungsmörtel verwendet werden, so ist die Pflasterfuge erst nach vollständiger Endaushärtung der Zementbettung einzubauen. Einschlägige Vorschriften, Richtlinien und Merkblätter sind bei der Verlegung ebenfalls zu beachten. Bei der Reinigung mit Hochdruckreiniger nur Flachdüse benutzen. Setzungen aus dem Untergrund kann der MEM FIX-FERTIG-FUGENMÖRTEL nicht auffangen.Tipp: Eine leichte Beregnung beim Einspülen mit einem weichen Wasserstrahl (nicht direkt auf die Fuge richten) führt zu einer höheren Verdichtung des Materials. Eine leichte Beregnung beim Abkehren unterstützt die gründliche Reinigung.Verarbeitungstemperatur0°C bis 30°CMaterialzusammensetzungGebrauchsfertiger Fugenmörtel auf PolybutadienbasisTechnische Daten Form: gebrauchsfertiger Mörtel Geruch: schwach Begehbar: nach 24 Stunden Korngrößen: 0,4 – 1 mm (sand, steingrau), 0,5 – 1 mm (Basalt)39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Bis wann muss die Bilanz fertig sein?
Die Frist für die Fertigstellung der Bilanz hängt von verschiedenen Faktoren ab, wie der Größe des Unternehmens, der Rechtsform und den gesetzlichen Vorschriften. In Deutschland müssen Kapitalgesellschaften ihre Bilanz in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres erstellen. Für kleine Unternehmen kann diese Frist verkürzt sein. Es ist wichtig, die Fristen einzuhalten, um mögliche Sanktionen zu vermeiden und die finanzielle Situation des Unternehmens transparent darzustellen. Es empfiehlt sich daher, frühzeitig mit der Bilanzerstellung zu beginnen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um Fehler zu vermeiden. **
-
Bis wann muss der Jahresabschluss bei einer GmbH fertig sein?
Bis wann muss der Jahresabschluss bei einer GmbH fertig sein? **
-
Ist eine Rückstellung ein Aufwand?
Eine Rückstellung ist keine direkte Ausgabe oder Kosten, sondern eine Verpflichtung, die zu einem späteren Zeitpunkt erfüllt werden muss. Sie wird gebildet, um zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen abzudecken. Rückstellungen werden in der Bilanz ausgewiesen und mindern somit den Gewinn des Unternehmens. Obwohl Rückstellungen nicht direkt als Aufwand gelten, können sie den Gewinn beeinflussen, da sie die finanzielle Situation des Unternehmens widerspiegeln. Letztendlich dienen Rückstellungen dazu, die finanzielle Stabilität und Transparenz eines Unternehmens zu gewährleisten. **
-
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile umfasst der Jahresabschluss eines Unternehmens?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Der Jahresabschluss umfasst außerdem die Bilanz, die Kapitalflussrechnung und den Anhang. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens zum Stichtag aufgeführt. **


Bist du fertig oder hast du fertig?
Die Frage "Bist du fertig oder hast du fertig?" ist im Deutschen nicht korrekt. Eine mögliche korrekte Formulierung wäre: "Bist du fertig oder hast du fertiggestellt?" oder "Bist du fertig oder hast du beendet?". In beiden Fällen würde ich antworten: "Ja, ich bin fertig/beendet." **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff Fertig:
-
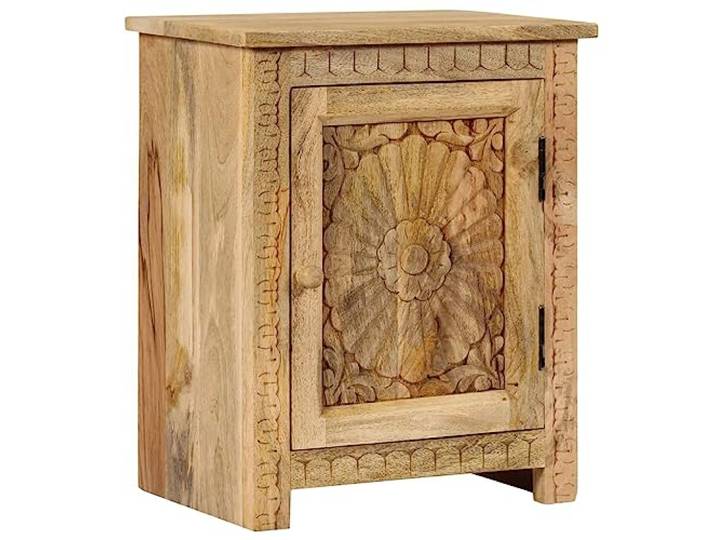
Fisinber Nachttisch Massivholz Mango 40x30x50 cm Beistelltisch Holz Handgeschnitzter Nachtschrank aus echtem Mangoholz fürs Schlafzimmer mit Türfach, fertig montiert ohne Aufwand.Fisinber Nachttisch Massivholz Mango 40x30x50 cm Beistelltisch Holz Handgeschnitzter Nachtschrank aus echtem Mangoholz fürs Schlafzimmer mit Türfach, fertig montiert ohne Aufwand.. ORDNUNG AM BETT: Die kompakte Nachtkommode bietet ein geräumiges Schrankfach für Bücher, Smartphone und persönliche Gegenstände direkt neben dem Bett. KOMPAKTE MASSE: Mit den Maßen 40 x 30 x 50 cm fügt sich der schmale Beistelltisch ideal in kleine Schlafzimmer und Nischen neben dem Bett ein. MASSIVES MANGOHOLZ: Das verarbeitete Echtholz mit natürlichem Finish überzeugt durch Stabilität, Langlebigkeit und eine einzigartige Maserung. ELEGANTE DETAILS: Die sorgfältig geschnitzten Muster auf der Front verleihen der Kommode eine stilvolle Note und machen jedes Stück zum Unikat. SOFORT EINSATZBEREIT: Der kleine Schrank wird bereits vollständig montiert , sodass kein zeitraubendes Zusammenbauen nötig ist. Farbe:Braun189,23 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter
-
Bastelblock "Schnippeln – Kleben – Fertig! Papierflieger"Schnippeln – Kleben – Fertig! Papierflieger. Begeben Sie sich auf eine abenteuerliche Reise durch die Lüfte mit den rasend schnellen Papierfliegern. Die bunt bedruckten Bastelbögen lassen sich einfach ausschneiden, nach Anleitung falten und kleben und schon können Sie Ihren super coolen Papierflieger abheben lassen. Mit Spielanregungen und bunten Bastelbögen für noch mehr Flugspaß! Inhalt: Anleitung für 8 verschiedene Papierflieger, 40 bunte Motivbögen. Geeignet für Bastelfreunde ab 4 Jahren. Bastelblock mit 26 Blättern. Größe: 21 x 29,5 cm.Verlag: Helmut Lingen Verlag, Autorin: Andrea Küssner-Neubert7,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wann muss die Bilanz fertig sein?
Die Bilanz muss in der Regel innerhalb von drei Monaten nach Ende des Geschäftsjahres fertiggestellt sein. Dies ist gesetzlich vorgeschrieben, um die finanzielle Lage eines Unternehmens transparent darzustellen. Eine pünktliche Fertigstellung der Bilanz ist wichtig, um den Jahresabschluss fristgerecht beim Finanzamt einzureichen und mögliche Sanktionen zu vermeiden. Zudem dient die Bilanz als Grundlage für wichtige unternehmerische Entscheidungen und für die Kommunikation mit Investoren, Gläubigern und anderen Stakeholdern. Daher ist es ratsam, die Bilanz zeitnah und sorgfältig zu erstellen. **
-
Bis wann muss die Bilanz fertig sein?
Die Frist für die Fertigstellung der Bilanz hängt von verschiedenen Faktoren ab, wie der Größe des Unternehmens, der Rechtsform und den gesetzlichen Vorschriften. In Deutschland müssen Kapitalgesellschaften ihre Bilanz in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres erstellen. Für kleine Unternehmen kann diese Frist verkürzt sein. Es ist wichtig, die Fristen einzuhalten, um mögliche Sanktionen zu vermeiden und die finanzielle Situation des Unternehmens transparent darzustellen. Es empfiehlt sich daher, frühzeitig mit der Bilanzerstellung zu beginnen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um Fehler zu vermeiden. **
-
Bis wann muss der Jahresabschluss bei einer GmbH fertig sein?
Bis wann muss der Jahresabschluss bei einer GmbH fertig sein? **
Ähnliche Suchbegriffe für Fertig
-
MEM Fix-Fertig-Fugenmörtel 12,5kgMEM Fix-Fertig-Fugenmörtel 12,5kg MEM FIX-FERTIG-FUGENMÖRTEL ist ideal zur Verfugung von Natursteinpflaster und -platten, Betonsteinprodukten und Klinkerpflaster – und zwar in Eingangsbereichen und Innenhöfen, auf Terrassen und Gartenwegen. MEM FIX-FERTIG-FUGENMÖRTEL ist auch für eine gelegentliche PKW-Belastung geeignet und Kehrsaugmaschinen- und abriebfest. MEM FIX-FERTIG-FUGENMÖRTEL gewährleistet eine optimale Wasserdurchlässigkeit und ist ohne Anmischvorgang gebrauchsfertig. Nach der Verfugung mit MEM FIX-FERTIG-FUGENMÖRTEL kann sich ein leichter Glanzfilm bzw. eine Verfleckung zeigen, diese(r) verschwindet durch Bewitterung und mechanische Belastung. Bei sachgerechter Verarbeitung wird dieser Effekt deutlich minimiert. Es empfiehlt sich deshalb eine Probefläche anzulegen! MEM FIX-FERTIG-FUGENMÖRTEL ist umweltverträglich, frost- und witterungsbeständig.WirkungsweiseDie Verarbeitungszeit beträgt ca. 30 Min. bei + 20 °C. Der geöffnete Beutel muss sofort verarbeitet werden. Nach dem Öffnen beginnt der Aushärtungsprozess!Hinweis: Sie können MEM FIX-FERTIG-FUGENMÖRTEL nach dem Öffnen für max. 4 Wochen haltbar machen. Geben Sie das nicht benötigte Material direkt nach dem Öffnen in den Eimer und füllen Sie ihn so lange mit Wasser auf, bis das Wasser ca. 5 - 10 cm über dem Material steht.Untergrund und Verarbeitung Der Aufbau der zu verfugenden Flächen muss der späteren tatsächlichen Belastung entsprechen. Informieren Sie sich in den einschlägigen Regelwerken zur Verlegung von Pflaster- und Plattenbelägen sowie in den Verarbeitungshinweisen der Steinhersteller. Steinoberfläche gründlich reinigen. Der Untergrund muss stark wasserdurchlässig sein (geeignet sind z. B. Schotter, Kiesbett, Splitt, Sand). Befahrene Flächen sollten einen starren Aufbau gemäß RStO aufweisen. Die zu behandelnde Fläche vornässen. Vakuum-Beutel aufschneiden und MEM FIX-FERTIG-FUGENMÖRTEL auf die zu verfugende Fläche ausschütten. Anschließend mit einem harten Besen oder Gummi-Besen intensiv in die Fugen einarbeiten und verdichten. Fugenbreite: mindestens 5 mm. Fugentiefe: mindestens 30 mm. Bei Sanierungsflächen die Fugentiefe von 30 mm durch Ausblasen oder Ausspülen sicherstellen. Bei PKW-Belastung sollten die Steine in ein wasserdurchlässiges Mörtelbett verlegt werden und die Fugentiefe mindestens 2/3 der Steinhöhe betragen, dabei jedoch 30 mm nicht unterschreiten. Mörtelreste sofort mit einem weichen bis mittelhartem Besen diagonal zum Fugenverlauf von der Steinoberfläche entfernen. Die abgekehrten Mörtelreste nicht mehr verwenden! Nach 24 Stunden begehbar und nach 7 Tagen voll belastbar (bei ca. + 20 °C und 65 % rel. Luftfeuchtigkeit).Hinwweise Bei dem enthaltenden Sand handelt es sich um ein Naturprodukt. Daher kann es bei der Verwendung unterschiedlicher Chargen zu Farbabweichungen kommen. Sollte ein hydraulischer (zementgebundener), wasserdurchlässiger Bettungsmörtel verwendet werden, so ist die Pflasterfuge erst nach vollständiger Endaushärtung der Zementbettung einzubauen. Einschlägige Vorschriften, Richtlinien und Merkblätter sind bei der Verlegung ebenfalls zu beachten. Bei der Reinigung mit Hochdruckreiniger nur Flachdüse benutzen. Setzungen aus dem Untergrund kann der MEM FIX-FERTIG-FUGENMÖRTEL nicht auffangen.Tipp: Eine leichte Beregnung beim Einspülen mit einem weichen Wasserstrahl (nicht direkt auf die Fuge richten) führt zu einer höheren Verdichtung des Materials. Eine leichte Beregnung beim Abkehren unterstützt die gründliche Reinigung.Verarbeitungstemperatur0°C bis 30°CMaterialzusammensetzungGebrauchsfertiger Fugenmörtel auf PolybutadienbasisTechnische Daten Form: gebrauchsfertiger Mörtel Geruch: schwach Begehbar: nach 24 Stunden Korngrößen: 0,4 – 1 mm (sand, steingrau), 0,5 – 1 mm (Basalt)39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KSB PumpMeter fertig montiert End-/DifferenzdruckgeberBeschreibung:Gerät zur Überwachung des Betriebs einer Pumpe. Es ist ein intelligenter Druckaufnehmer für Pumpen mit Vor-Ort-Anzeige von Messwerten und Betriebsdaten. Es zeichnet das Lastprofil der Pumpe auf, um gegebenenfalls Optimierungspotenziale zur Steigerung von Energieeffizienz und Verfügbarkeit zu signalisieren. Das Gerät besteht aus zwei Drucksensoren und einer Anzeigeeinheit. PumpMeter ist werksseitig komplett montiert und für die jeweilige Pumpe parametriert. Es wird über einen M12-Steckverbinder angeschlossen und ist sofort betriebsbereit.Einsatz:Klimaanlagen, Kühlkreisläufe, Kühlschmierstoffverteilung, Heizungsanlagen, Wasseraufbereitungsanlagen, Wasserversorgungsanlagen, Wasserbehandlungsanlagen, Wasserverteilungsanlagen, Wassertransportanlagen, Wasserentnahmeanlagen747,93 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Rückstellung ein Aufwand?
Eine Rückstellung ist keine direkte Ausgabe oder Kosten, sondern eine Verpflichtung, die zu einem späteren Zeitpunkt erfüllt werden muss. Sie wird gebildet, um zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen abzudecken. Rückstellungen werden in der Bilanz ausgewiesen und mindern somit den Gewinn des Unternehmens. Obwohl Rückstellungen nicht direkt als Aufwand gelten, können sie den Gewinn beeinflussen, da sie die finanzielle Situation des Unternehmens widerspiegeln. Letztendlich dienen Rückstellungen dazu, die finanzielle Stabilität und Transparenz eines Unternehmens zu gewährleisten. **
-
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile umfasst der Jahresabschluss eines Unternehmens?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Der Jahresabschluss umfasst außerdem die Bilanz, die Kapitalflussrechnung und den Anhang. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens zum Stichtag aufgeführt. **
-
Bist du fertig oder hast du fertig?
Die Frage "Bist du fertig oder hast du fertig?" ist im Deutschen nicht korrekt. Eine mögliche korrekte Formulierung wäre: "Bist du fertig oder hast du fertiggestellt?" oder "Bist du fertig oder hast du beendet?". In beiden Fällen würde ich antworten: "Ja, ich bin fertig/beendet." **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.